
קרנות השתלמות
لماذا لا نتسرع في سحب أموال קרן השתלמות؟
قد يبدو קרן השתלמות القابل للسحب كمال ينتظر سحبه، لكن الانتظار يكون في كثير من الأحيان القرار المالي الأذكى.
لقراءة الدليلمحتوى مهني وواضح وسهل الفهم عن الادخار والاستثمار والتقاعد. هدفنا مساعدتكم على طرح أسئلة أفضل قبل اتخاذ القرار.
اختر الموضوع الذي يثير اهتمامك واحصل على شرح منظم وأمثلة عملية ومصادر معلومات لمزيد من الدراسة.
قد يبدو קרן השתלמות القابل للسحب كمال ينتظر سحبه، لكن الانتظار يكون في كثير من الأحيان القرار المالي الأذكى.
لقراءة الدليل
يمكن للاستثمارات البديلة أن تضيف تنويعًا إلى المحفظة، لكنها ليست حلاً سحريًا. الخطر ببساطة يتغير شكله.
لقراءة الدليل
يمكن للطريقتين بناء رأس مال، لكنهما تختلفان كثيرًا في السيولة والتنويع والتمويل بالاقتراض وحجم المتابعة اليومية.
لقراءة الدليل
يتيح المنتجان الاستثمار في سوق المال، لكنهما يختلفان في التحكم والشفافية والضرائب والتكاليف وسهولة الإدارة.
لقراءة الدليل
منتجان تقاعديان، وطريقتان للعمل. تكمن الفروق في البنية التأمينية والتكاليف والحقوق والمرونة.
لقراءة الدليل
פוליסת חיסכון منتج استثماري تديره شركات التأمين. يبدأ الاختيار المناسب بالمسار والتكاليف والمخاطر والهدف.
لقراءة الدليل
قد يكون التعديل 190 أداة مهمة عند سن التقاعد، لكنه يعتمد على الظروف الشخصية والضرائب والمعاش القائم وطريقة السحب.
لقراءة الدليل
קופת גמל להשקעה أداة ادخار مرنة نسبيًا، لكن من الضروري فهم حدود الإيداع والمسارات ورسوم الإدارة والضرائب.
لقراءة الدليل
عند חיסכון לכל ילד، يؤثر الاختيار بين البنك وקופת גמל على طبيعة المخاطرة، والعائد المحتمل والسيولة المستقبلية.
لقراءة الدليل
قد يتحول فرق صغير في رسوم الإدارة إلى فرق كبير في المدخرات طويلة الأجل. لذلك من المهم المقارنة والتفاوض والمتابعة.
لقراءة الدليل
المسار الملائم لمدخر عمره 30 عاماً ليس بالضرورة ملائماً لمن يقترب من التقاعد. العمر وأفق الاستثمار جزء من تقييم المخاطر.
لقراءة الدليل
يتيح المسار الذي يتتبع S&P 500 انكشافاً على شركات أمريكية كبرى، لكنه لا يوفر تنويعاً عالمياً كاملاً ولا يخلو من مخاطر العملة.
لقراءة الدليل
يعد جدول العائد بداية جيدة، ولكن القرار الجيد يتطلب قراءة الفترات والمسارات ورسوم الإدارة والمخاطر.
لقراءة الدليل
عندما تكون هناك حاجة إلى المال، فإن الانسحاب ليس هو الخيار الوحيد. في بعض الأحيان، قد يؤدي القرض مقابل الصندوق إلى الحفاظ على المدخرات، لكنه يتطلب الحذر.
لقراءة الدليل
يبدأ مسار الاستثمار المناسب بفهم أنفسكم: متى تحتاجون إلى المال؟ ماذا سيحدث عند الانخفاضات؟ وما مستوى التقلبات الذي تستطيعون تحمله؟
لقراءة الدليل
قد يحسن النقل رسوم الإدارة والمسار والخدمة، لكن قبل الانتقال من المهم فهم ما يُنقل وما يبقى كما هو وما قد يتضرر.
لقراءة الدليل
تؤدي الانخفاضات الحادة إلى خلق ضغط طبيعي، ولكن تغيير المسار بسبب الخوف يمكن أن يؤدي إلى الخسارة والإضرار بالخطة طويلة المدى.
لقراءة الدليل
حتى مسارات الاستثمار المحافظة تتأثر بأسعار الفائدة والمدة المعدلة وجودة السندات. من المهم فهم ما تتضمنه كلمة «سندات» فعليًا.
لقراءة الدليل
في سن التقاعد، يعتمد الاختيار بين المعاش السنوي أو سحب رأس المال أو مزيج منهما على أهداف الضرائب والتدفق والصحة والأسرة ورأس المال.
لقراءة الدليل
يمكن أن يؤثر تحديد المستفيدين على من سيتلقى الأموال في حالة الوفاة. إنها تفاصيل صغيرة في الوثيقة، لكنها قرار عائلي كبير.
لقراءة الدليل
يركز التقرير السنوي على التراكم والودائع ورسوم الإدارة والتتبع والتغطية. أولئك الذين يعرفون كيفية قراءتها يكتشفون بسرعة الأخطاء وفرص التحسين.
لقراءة الدليل
يمكن للعاملين المستقلين والموظفين ذوي الدخل الإضافي استخدام الإيداعات للادخار طويل الأجل، مع ضرورة فحص الحدود القصوى والمزايا الضريبية والسيولة.
لقراءة الدليل
يعطي اسم المسار اتجاهًا عامًا، لكن القرار المناسب يعتمد على الانكشاف على الأصول الخطرة، وأفق الاستثمار، والقدرة على تحمل التقلبات.
لقراءة الدليل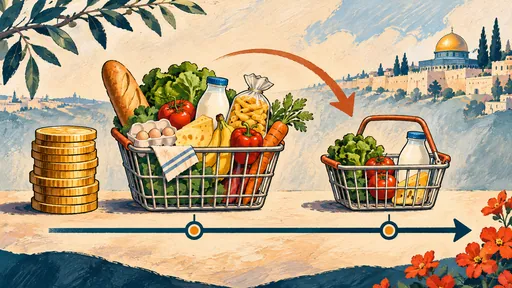
وحتى مع زيادة رصيد الحساب، يمكن أن تتآكل القوة الشرائية. ولهذا السبب من المهم أن نفهم الفرق بين العائد الاسمي والعائد الحقيقي.
لقراءة الدليل